「思っていたより、ずいぶん少ない。何か引かれているようだ」
以下は、よくある相談をもとにした架空のモデルケースです。人物は仮定です。
定年後、娘の住むシドニーへ移住した中村さん(仮名)。日本の年金の振込額を見て驚きました。
海外に住む人(非居住者)が日本の公的年金を受け取ると、日本で源泉徴収が行われます。ただし、住んでいる国との租税条約によって、扱いが変わることがあります。
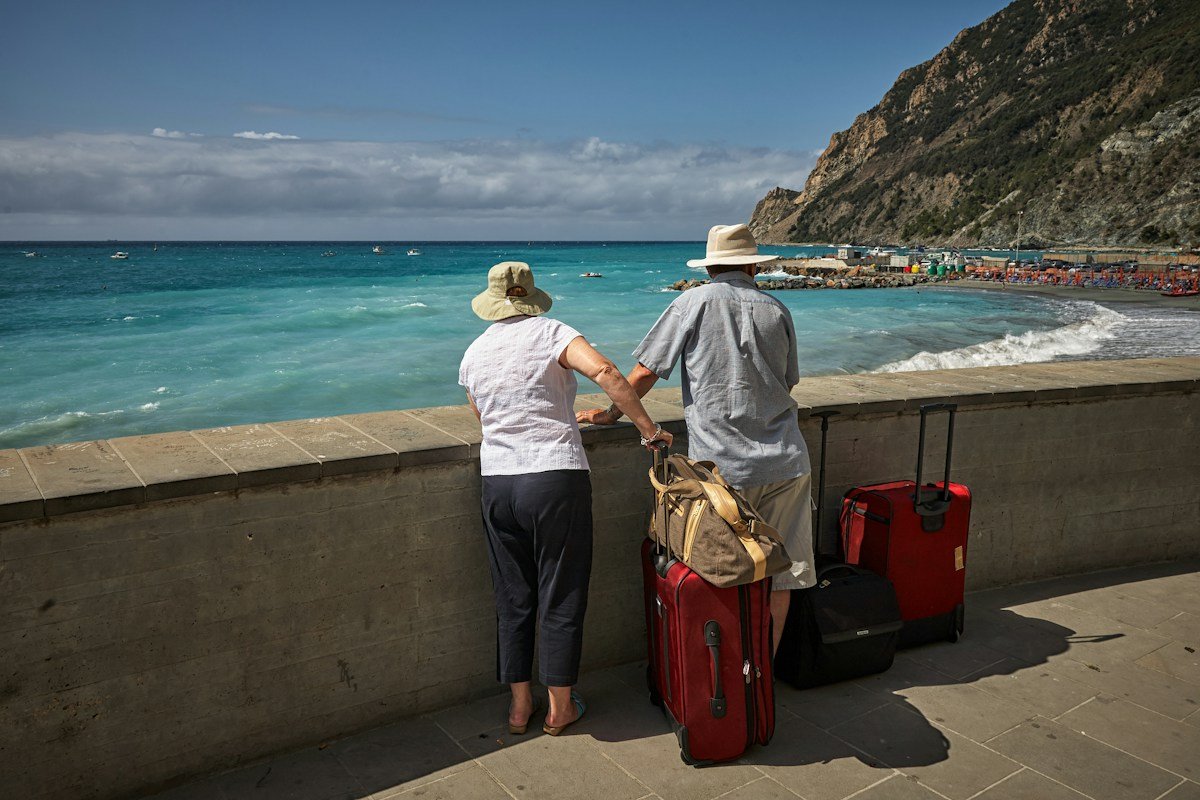
海外で受け取る日本の年金は原則20.42%の源泉徴収——租税条約の届出で、日本での課税が免除される場合も
「思っていたより、ずいぶん少ない。何か引かれているようだ」
以下は、よくある相談をもとにした架空のモデルケースです。人物は仮定です。
定年後、娘の住むシドニーへ移住した中村さん(仮名)。日本の年金の振込額を見て驚きました。
海外に住む人(非居住者)が日本の公的年金を受け取ると、日本で源泉徴収が行われます。ただし、住んでいる国との租税条約によって、扱いが変わることがあります。
非居住者に支払う公的年金等の源泉徴収税率
国税庁 No.2884
国税庁によると、非居住者に支払う公的年金等は、支払額から月5万円(65歳以上は9.5万円)に月数をかけた額を差し引き、20.42%の税率で源泉徴収されます。
日本に住んでいたときのように確定申告で精算する仕組みではなく、原則として源泉徴収で日本での課税が終わります。
日本は多くの国と租税条約を結んでいます。条約の内容によっては、年金は住んでいる国でのみ課税するとされ、日本での源泉徴収が免除されることがあります。
免除を受けるには「租税条約に関する届出書」を支払者経由で提出します。年金の場合、支払者は日本年金機構などです。届出を出さずに源泉徴収された場合でも、還付を請求できる場合があります。どの年金が免除の対象になるかは条約ごとに異なるため、居住国の条約を確認する必要があります【要確認】。
条約で居住地国課税とされる年金は、日本での源泉徴収が免除されうる。居住国で申告する。
日本で20.42%が源泉徴収される。居住国でも課税されると、二重課税の調整が必要になる。
日本で課税されない場合でも、居住国では年金が所得として課税されるのが一般的です。逆に、日本で源泉徴収された税額は、居住国で外国税額控除の対象になることがあります。
日本と居住国のどちらで、どれだけ課税されるのかを一度整理しておくと、手取りの見込みが立てやすくなります。
住民税は、その年の1月1日に住所がある市区町村で課税される仕組みです。年の途中で出国した年は、出国前の所得について翌年度の住民税がかかる点にも注意が必要です【要確認:個別の状況は市区町村に確認】。
企業年金や個人年金保険の年金は、公的年金とは扱いが異なる場合があります。受け取っている年金ごとに確認しておくと安心です。
日本で確定申告すれば、引かれた税金は戻ってくる
非居住者の年金は源泉徴収で課税が終わるのが原則。軽減・免除は条約の届出と還付請求で行う
国税庁が示す計算方法にあてはめると、65歳以上で公的年金を月20万円受け取る非居住者の場合、源泉徴収の対象は20万円から9.5万円を差し引いた10.5万円です。これに20.42%をかけると、1か月あたり約2万1,441円、年間では約25万7,000円になります(説明のための試算です)。
租税条約によって日本での課税が免除されれば、この分は日本では差し引かれず、居住国で申告・納税することになります。居住国の税率や控除によって、最終的な手取りは変わります。
また、日本に不動産収入など年金以外の所得がある場合は、非居住者でも日本で確定申告が必要になることがあります。その場合は、納税管理人を定めて届け出ておく必要があります。
年金の受け取りを始める前に海外へ移る場合は、受給開始の手続きの段階で、居住国と租税条約の扱いを確認しておくとよいでしょう。後から還付を請求するより、最初から届出を出しておくほうが手間を減らせます。
受け取る口座を日本の銀行にするか、海外の銀行にするかで、送金手数料や為替の影響も変わります。手取りを考えるときは、税金だけでなくこうした費用も含めて比べることが大切です。
中村さんは、豪州と日本の租税条約で公的年金の扱いを確認し、日本年金機構に届出書を出すことにしました。
あわせて、すでに源泉徴収された分の還付請求と、豪州側での申告方法を、両国の税務に詳しい専門家に確認しています。
本稿は2026年11月12日時点の複数の公開情報をもとに、日米資産戦略研究所が分析・作成した一般的な参考情報です。モデルケースの人物は架空です。個別の税務判断は、税理士にご相談ください。
新着記事をメールで受け取る
分野別ウィークリーと特集記事を、定期的にメールでお届けします。無料です。
登録には、確認メールのリンクを開く必要があります。お名前の入力は不要です。配信の停止は、いつでもできます。 reCAPTCHAで保護されています(Googleプライバシーポリシー・利用規約)
次に読む記事エステート・プランニング
新着記事
 投資関連【投資詐欺に注意】「エバーコア」をかたる投資勧誘…本物の投資銀行の名前と役員を名乗る手口と、見分けるための5つの確認2026-11-17
 プライベート・バンキング【世界で最も安全な銀行2026】1位は17年連続でドイツのKfW…日本の銀行は上位100行に入らず、ランキングの読み方と上位行の共通点2026-11-17
 プライベート・バンキング【スイス銀行の口座開設2026】日本居住者は今も口座を作れる?「秘密口座」は過去の話…税務当局への自動報告と、開設前に確かめること2026-11-17
 ファミリー・オフィス【ファミリーオフィスとは】日本で使えるのはどんな形?シングル・マルチ・金融機関系・バーチャルの4類型と、選ぶ前に確かめる登録・費用・中立性2026-11-17
 コンシェルジュ世界で広がるロンジェビティ・クリニック——健康長寿をうたう施設、入会前に確かめたい5つのこと2026-11-16