「同じ財産に2回税金がかかるのは、さすがにおかしいのでは?」
以下は、よくある相談をもとにした架空のモデルケースです。人物は仮定です。
日本と米国の両方に財産を残して亡くなる人が増えています。そのとき、両国の相続税(遺産税)が重なることがあります。
二重課税を調整する仕組みの一つが、1954年に結ばれた日米の相続税の租税条約です。日本が結んでいる相続税の条約は、この一つだけです。
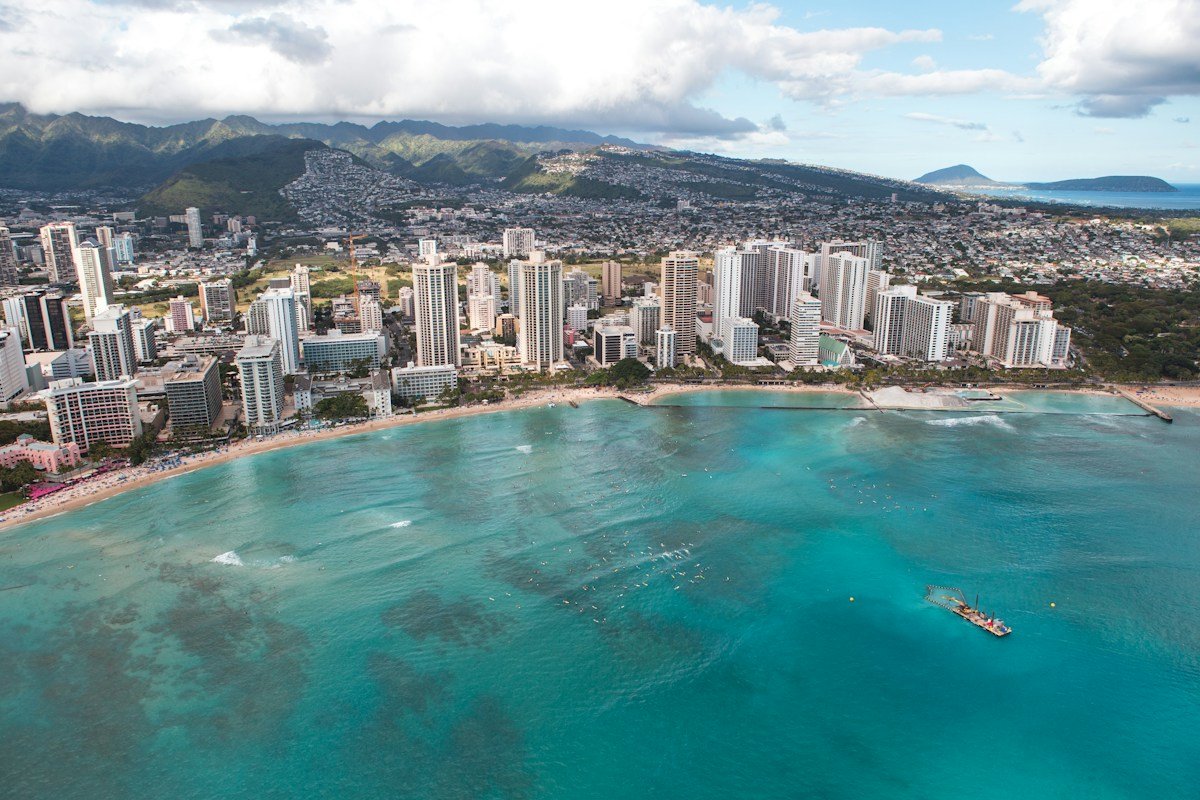
日本が締結している相続税の租税条約は、米国との条約だけ——条約の特例を国内で実施するための法律も、1954年に作られている
「同じ財産に2回税金がかかるのは、さすがにおかしいのでは?」
以下は、よくある相談をもとにした架空のモデルケースです。人物は仮定です。
日本と米国の両方に財産を残して亡くなる人が増えています。そのとき、両国の相続税(遺産税)が重なることがあります。
二重課税を調整する仕組みの一つが、1954年に結ばれた日米の相続税の租税条約です。日本が結んでいる相続税の条約は、この一つだけです。
日米相続税条約と、その実施のための特例法がつくられた年
日本法令外国語訳データベース
日米相続税条約は、二重課税の調整方法を場面ごとに分けています。一方の国が国籍や住所を理由に課税し、もう一方の国が財産の所在を理由に課税する場合は、国籍・住所の国の側で、相手国の税額を控除します。
両国がともに国籍や住所を理由に課税する場合は、両国で控除し合い、その合計額を少ないほうの国の税額までとし、各国の税額に比例して分け合う仕組みです。
日本居住者が米国に不動産や株式を持っている場合、米国の遺産税の控除は米国市民より大幅に小さく、6万ドルを超えると申告が必要です。
条約は、米国にある財産の割合に応じて、米国市民並みの控除の一部を使えるようにしています【要確認:計算方法は条約とIRSの説明書】。米国の遺産税を減らせるかどうかに直結するため、米国資産の多い人ほど重要です。
日本居住者が米国の不動産・株式を持ったまま亡くなった
米国以外の国(英国・豪州など)との相続税の二重課税。日本の外国税額控除で調整する
米国以外の国との間には相続税の条約がないため、二重課税は日本の相続税法の外国税額控除で調整します。
海外に財産を持つ場合、その国が米国か、それ以外の国かで、使える仕組みが変わることを覚えておくとよいでしょう。
条約は、日米以外の第三国にも財産がある場合の調整も定めています。両国がそれぞれ第三国の税について外国税額控除をしたうえで、なお重なる部分を、少ないほうの国の税額を上限に、両国の税額に比例して調整する仕組みです。
計算は複雑なため、日米の両方で申告が必要になる家族は、早い段階で両国の専門家に相談しておくことが大切です。
条約の適用を受けるかどうかによって、米国で納める遺産税の額は大きく変わることがあります。米国に不動産や株式を持つ日本居住者は、生前のうちに、相続が起きたときの手続きの流れを家族と共有しておくと安心です。
米国の手続きでは、遺言執行者の選任や、裁判所の手続き(プロベート)が必要になる場合もあります。日本の相続手続きとは進め方が大きく異なるため、時間に余裕をもって準備することが大切です。
日本が相続税の条約を結んでいないその他の国に財産がある場合は、日本の外国税額控除のほか、その国の国内法による調整の有無も確認が必要です。国によっては、相続税そのものがない場合もあります。
IRSは、条約により米国の遺産税が免除される資産がある場合でも、申告書(Form 706-NA)の提出が必要になる場合があるとしています。
その場合、免除される資産は申告書に価額を記載せず、条約に基づく申告であることを示す書類(Form 8833)を添付します。
条約があるので、米国の遺産税の申告はいらない
条約の適用は申告の中で主張するもの。米国の資産が6万ドルを超えれば、申告が必要になる場合がある
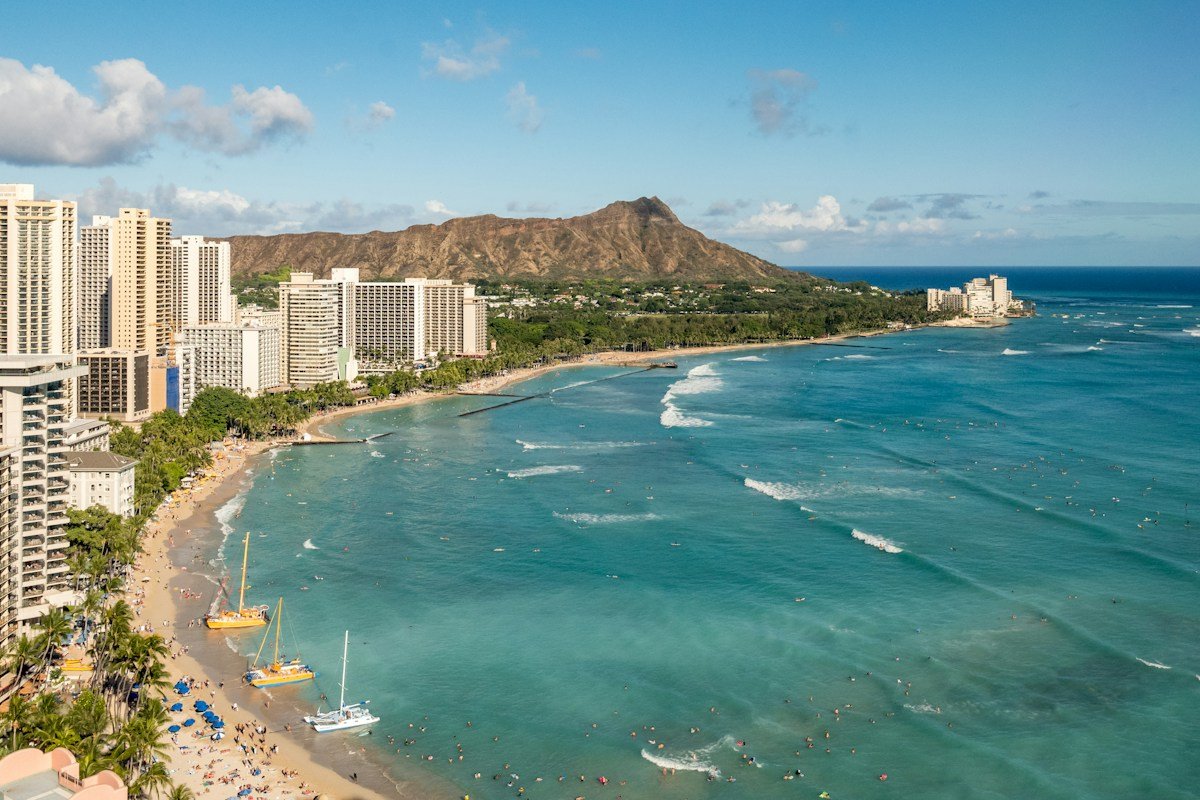
山本家では、日本在住の父がハワイにコンドミニアムを持っていました。米国の遺産税の申告が必要になるため、日米相続税条約の控除を使えるかを確認しました。
あわせて、米国で払った遺産税を日本の相続税からどう控除するかを、日米両方に対応できる専門家に相談しています。
本稿は2026年11月12日時点の複数の公開情報をもとに、日米資産戦略研究所が分析・作成した一般的な参考情報です。モデルケースの人物は架空です。個別の税務判断は、税理士にご相談ください。
新着記事をメールで受け取る
分野別ウィークリーと特集記事を、定期的にメールでお届けします。無料です。
登録には、確認メールのリンクを開く必要があります。お名前の入力は不要です。配信の停止は、いつでもできます。 reCAPTCHAで保護されています(Googleプライバシーポリシー・利用規約)
次に読む記事エステート・プランニング
新着記事
 投資関連【投資詐欺に注意】「エバーコア」をかたる投資勧誘…本物の投資銀行の名前と役員を名乗る手口と、見分けるための5つの確認2026-11-17
 プライベート・バンキング【世界で最も安全な銀行2026】1位は17年連続でドイツのKfW…日本の銀行は上位100行に入らず、ランキングの読み方と上位行の共通点2026-11-17
 プライベート・バンキング【スイス銀行の口座開設2026】日本居住者は今も口座を作れる?「秘密口座」は過去の話…税務当局への自動報告と、開設前に確かめること2026-11-17
 ファミリー・オフィス【ファミリーオフィスとは】日本で使えるのはどんな形?シングル・マルチ・金融機関系・バーチャルの4類型と、選ぶ前に確かめる登録・費用・中立性2026-11-17
 コンシェルジュ世界で広がるロンジェビティ・クリニック——健康長寿をうたう施設、入会前に確かめたい5つのこと2026-11-16